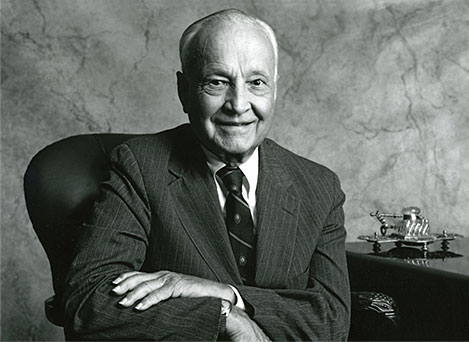
La premisa de Templeton se basa en una observación clara: las oportunidades más valiosas suelen presentarse en momentos de sentimiento negativo generalizado, mientras que los mayores peligros emergen cuando las expectativas se vuelven excesivamente optimistas. Templeton identificó a este momento extremo de pesimismo como el “máximo pesimismo”.
La etapa inicial es el pesimismo, un fenómeno que frecuentemente aparece tras caídas agudas, cuando imperan las dudas, las malas noticias y el temor a que los precios sigan en descenso. Según el modelo de Templeton, es precisamente en este contexto que puede iniciarse un nuevo ciclo alcista, aunque resulta complicado identificar el punto exacto de mínimo.
A continuación, se presenta la fase del escepticismo. Aquí, los precios pueden comenzar a recuperar terreno, pero una buena parte de los inversores aún desconfía de la subida, viéndola como un movimiento temporal. Esta etapa suele caracterizarse por un repunte que coexiste con incertidumbres sobre la durabilidad de la mejora.
La tercera fase es el optimismo, en la que la recuperación comienza a ser aceptada y un número creciente de inversores se une al mercado. Finalmente, se llega a la euforia, una etapa marcada por expectativas desmesuradas y una confianza que puede llevar a subestimar los riesgos. Templeton consideraba que esta última fase suele anticipar el fin del ciclo alcista.
El máximo pesimismo es visto por Templeton como aquel momento en que el sentimiento negativo alcanza niveles extremos. Su lógica indica que, cuando la mayoría de los inversores desea vender, pueden emerger activos cuyo precio ya integra una considerable carga de malas expectativas.
El desafío radica en que, a menudo, no se puede identificar con precisión cuándo se ha tocado fondo. Incluso tras caídas significativas, los precios podrían continuar su descenso y las condiciones económicas pueden deteriorarse aún más antes de que se inicie una recuperación. Así, la perspectiva de Templeton no se traduce en una fórmula infalible para anticipar el comportamiento del mercado.
Su enfoque se vincula con la búsqueda de valor y oportunidades que el mercado pueda estar subestimando. La esencia de la filosofía de Templeton sostiene que hallar una buena oportunidad muchas veces implica fijarse en aquellos activos que otros inversores han decidido abandonar.
En los últimos días, se ha registrado una mejora notable en el riesgo país, aunque el avance del dólar financiero ha limitado el rendimiento del S&P Merval en términos de moneda dura.
En el extremo opuesto se encuentra la euforia, donde el optimismo se convierte en confianza desmedida. En esta etapa, las expectativas pueden inflarse a niveles insostenibles, y algunos riesgos pueden ser ignorados ante la promesa de nuevas ganancias.
La cuestión no radica únicamente en que los inversores sean optimistas, sino que la euforia puede inducir a subestimar posibles escenarios adversos. De acuerdo con el modelo de Templeton, cuando las preocupaciones parecen desvanecerse por completo, el mercado podría estar alcanzando una fase de madurez.
La enseñanza fundamental de este enfoque es que las emociones no siempre son las aliadas más fiables para tomar decisiones adecuadas. El propio esquema de Templeton advierte sobre la dificultad de reconocer las cuatro etapas del ciclo en tiempo real, y que no hay una medición rigurosa que permita determinar con exactitud en qué fase se encuentra un mercado.