En situaciones previas, esta noticia habría repercutido significativamente en el comportamiento de las acciones y bonos argentinos, así como en el dólar y las tasas de interés, elementos cruciales para el plan económico que busca mitigar la inflación.
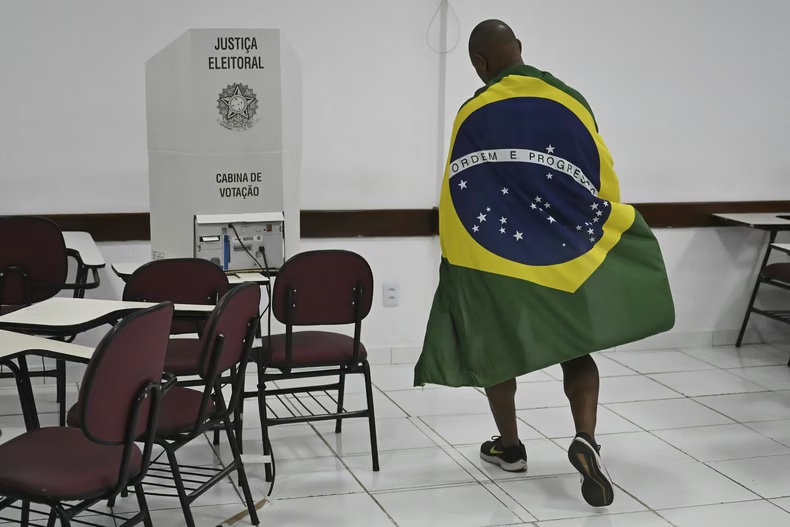
El impacto de las elecciones en Brasil fue más político que económico. Las decisiones de los inversores argentinos reflejan una creencia en que Bolsonaro será el próximo presidente. La jornada electoral dejó lecciones claras: las encuestas se mostraron inexactas, el ausentismo influenció los resultados y el modelo económico vigente en Argentina adquirió relevancia.
Los resultados de los comicios fortalecieron la percepción de que Javier Milei podría ser reelecto en 2027, permitiendo al Gobierno considerar la posibilidad de emitir nuevos bonos en dólares en futuras licitaciones del Tesoro. El optimismo en Brasil ayudó a aliviar la carga de la deuda argentina, lo que se tradujo en una reducción de 56 puntos básicos (-8,5%) en el riesgo país, que ahora se sitúa en 599.
Asimismo, el real se revalorizó un 4,5%, alcanzando un cambio de 4,99 por dólar, similar al registrados en abril. Este incremento es aún más significativo al compararlo con el ligero ascenso del dólar frente a las seis principales monedas del mundo. La revalorización del real beneficia a Argentina, mejorando su posición en el comercio bilateral y su competitividad a nivel exportador.
Otro dato relevante fue la inflación mayorista en la eurozona, que alcanzó un 1,9% en septiembre, generando preocupación en Estados Unidos debido a la posibilidad de una inflación minorista mayor a la esperada. Europa enfrenta un aumento interanual de más del 100% en los precios de combustibles y gas, con la llegada de temperaturas más bajas aumentando la inquietud por un futuro incremento inflacionario que podría elevar las tasas del euro. A su vez, los bonos europeos continúan ajustando a la baja, con rendimientos inquietantes, especialmente en Francia.
La situación brasileña actuó como un blindaje para Argentina, donde los inversores disfrutaron del aumento superior al 7% en la Bolsa de San Pablo y el ascenso en el valor de los bonos. El EWZ, ETF que representa a Brasil, creció un 12,5% frente al 1,6% registrado por los mercados emergentes.
La respuesta en la bolsa local fue positiva tras los resultados en Brasil. El índice Merval, que agrupa a las acciones líderes, avanzó un 3,7% en pesos y un 5,1% en dólares, impulsado por la caída del contado con liquidación (CCL).
Las acciones que marcaron la diferencia incluyeron a Transportadora Gas del Sur (5,9%), BBVA (5,6%) y Banco Supervielle (5,3%). En contraste, el mercado también registró una subida de 5% en las acciones de Loma Negra tras conocer que los despachos de cemento aumentaron un 4,5% interanual en septiembre, rompiendo una racha negativa cinco meses.
En el Mercado Libre de Cambios (MLC), las operaciones alcanzaron USD 413 millones, y el Banco Central adquirió USD 14 millones. El dólar mayorista se mantuvo sin cambios a 1.520 pesos.
La consultora F2, dirigida por Andrés Reschini, reportó que el volumen de futuros operados fue de 820.528 contratos, el número más bajo desde el 22 de septiembre, y los ajustes resultaron negativos, presionando a la baja las tasas implícitas. El interés abierto mostró un desarme neto de USD 38,4 millones, reflejando un desarme de USD 91 millones a finales de octubre, mientras que el volumen de operaciones en la rueda de bonos dollar linked BYMA, t+1, aumentó de USD 117 millones a 176 millones.
En el ámbito financiero, el MEP retrocedió $11 (-0,7%) a $1.538, y el CCL perdió $22,27 (-1,4%) hasta los $1.603. Por su parte, el dólar blue disminuyó 415 pesos (-1%) a 1.545.
Las tasas de interés también mostraron una tendencia a la baja. Las LECAP a tasa fija rinden 1,95% hasta el 31 de enero, superando el 2% solo en abril.
El petróleo está comenzando a desvincularse de la dependencia del estrecho de Ormuz, y aunque los inversores se adaptan a esta nueva realidad, son conscientes de que la situación más crítica aún está por venir, dado que el invierno podría incrementar el precio del crudo y la consecuente inflación. En este contexto, se anticipa que Donald Trump subsidiará el gasoil para el sector agrícola, postergando el pago de un impuesto específico.
Los precios del petróleo cayeron ligeramente tras un recorte de precios por parte de Saudi Aramco para Asia, lo que provocó un descenso del 2% en el Brent, cotizando a 100,26 dólares. Esta decisión se justifica ya que las exportaciones a Asia no dependen del estrecho de Ormuz, y los costos de flete son considerablemente menores. Además, Estados Unidos anunció la venta de 40 millones de barriles.
En la jornada anterior, las Bolsas de Nueva York mostraban un comportamiento positivo, con el oro aumentando a USD 4.147 (+0,60%) y el dólar manteniéndose estable. Los futuros de petróleo se equilibraban en torno a los 100,30 dólares.
La ola de optimismo proveniente de Brasil podría extenderse en el día de hoy. El mercado se libera, por el momento, de las dudas políticas que planteaban interrogantes sobre la reelección de Javier Milei, aunque esto no garantiza que estas percepciones se concreten. Sin embargo, las incertidumbres sobre el futuro electoral, que antes pesaban sobre la economía, parecen haber quedado en un segundo plano.