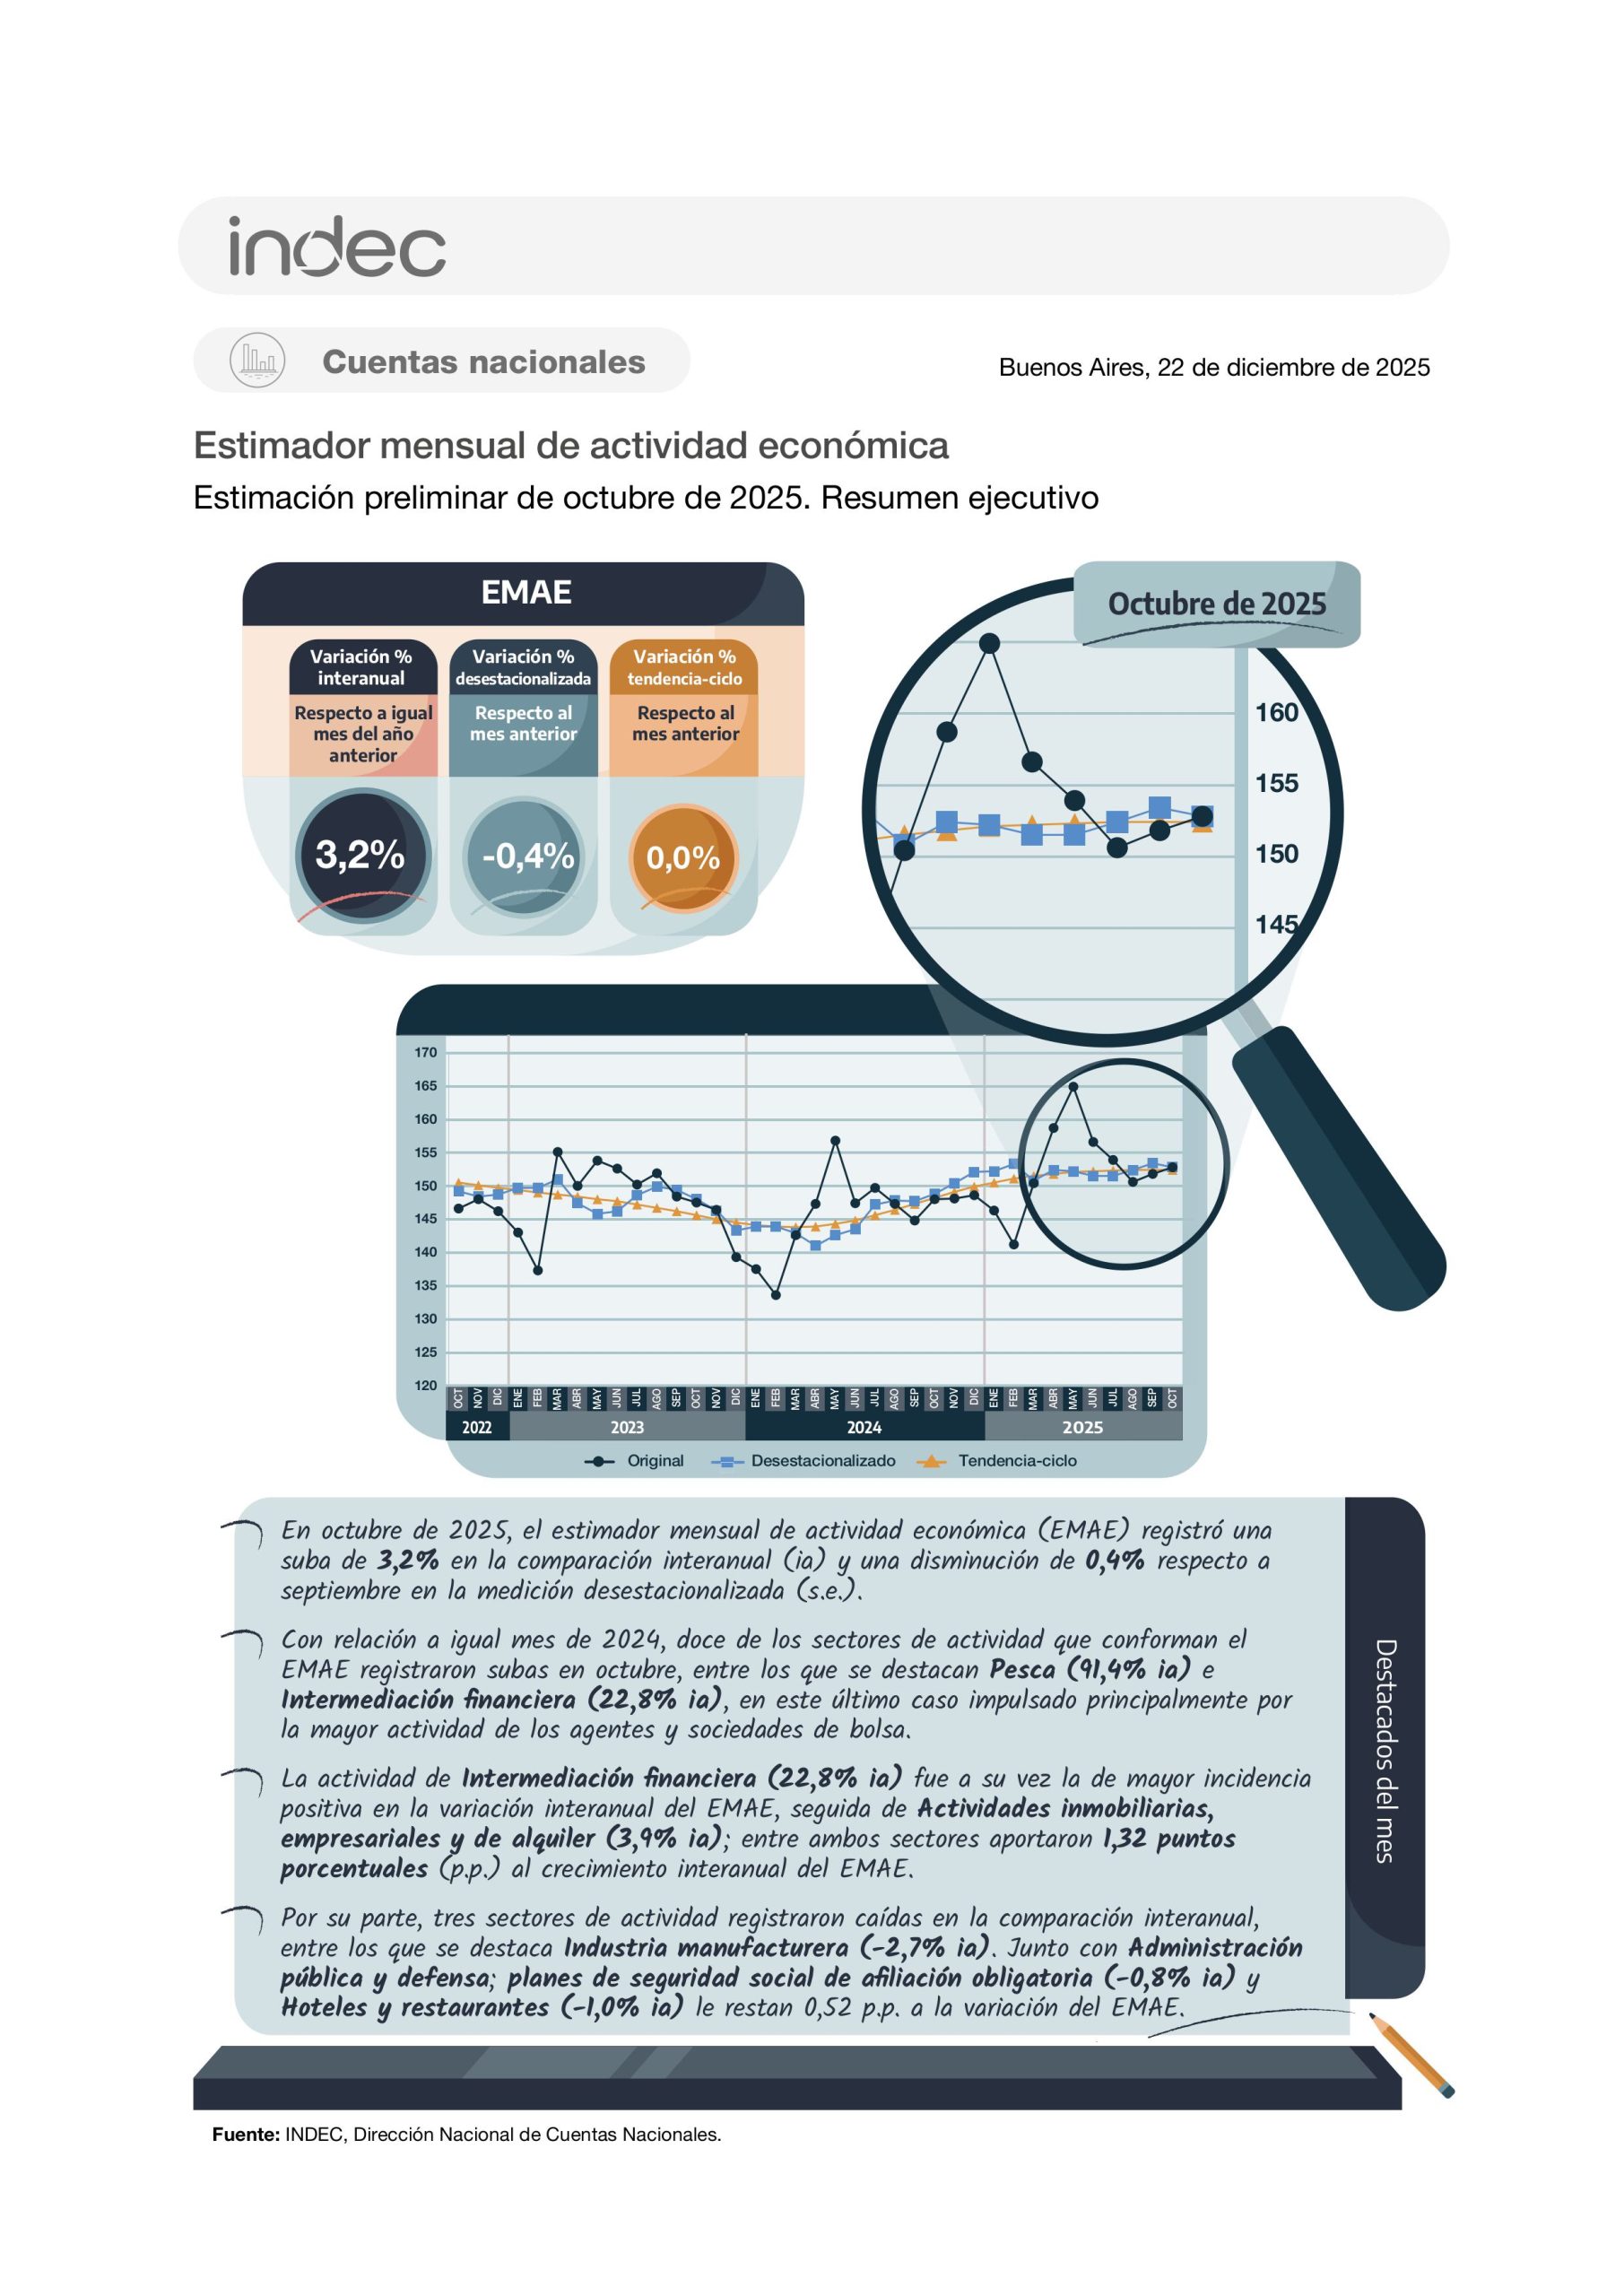
Como aspecto positivo, para ese momento se espera que ya se haya afianzado un repunte iniciado en septiembre, que debería mantenerse durante octubre. Aunque la mejora en los últimos meses del año no evitará un crecimiento del PBI muy limitado, las últimas proyecciones anticipan un aumento de apenas 1% para 2026.
Alcanzar incluso esa cifra podría ser complicado. «Una expansión del Producto cercana al 1% anual requeriría un rebote de 2,5% en septiembre y luego subas de 0,6% mensual durante el último trimestre del año. En cambio, si la actividad crece a un ritmo promedio de 1% mensual entre septiembre y diciembre, el crecimiento anual sería de 0,7%», sostuvo una consultora.
En una reciente entrevista radial, Javier Milei admitió que los datos son más desalentadores de lo anticipado, atribuyendo la situación a dos factores: el temor generado por la oposición, conocido como «riesgo kuka», y un contexto internacional más adverso.
Se percibe un notable cambio en el tono del mensaje oficial, que ya no rebosa optimismo. El propio Milei declaró que «soy humano, no puedo hacer milagros», en respuesta a la consulta sobre por qué los indicios de mejora macroeconómica aún no reflejan grandes cambios en la vida cotidiana. Además, Luis «Toto» Caputo destacó en redes un comentario de un CEO del sector financiero: «Si no se hubiera actuado como lo hizo el Gobierno, el país estaría en llamas».
Sin embargo, estos factores no logran explicar por completo el porqué del crecimiento menor a lo esperado tanto por el Gobierno como por muchos analistas. En la primera mitad del año, la crisis cambiaria preelectoral de 2025 tuvo un impacto significativo, con un aumento abrupto del dólar, tasas de interés disparándose y un repunte en la inflación, que superó el 3 % en marzo.
Esto llevó a una pérdida en el poder adquisitivo, con los salarios rezagándose frente a la inflación. Aunque últimamente se observa una recuperación, los ingresos en su conjunto no han aumentado a lo largo del año.
El incremento de las tasas a raíz de la crisis cambiaria también ha afectado negativamente el acceso al crédito. Esto se tradujo en un aumento notable de la morosidad y en una pausa de los bancos en la concesión de nuevos préstamos. Esta situación se reflejó en la caída de la compra de bienes durables, como electrodomésticos, así como en la venta de autos nuevos.
El estancamiento en la economía ha repercutido adversamente en la imagen del Presidente y en la intención de voto con miras a 2027. La aceptación que alcanzó un 45% ha descendido a cerca del 38%. Aunque sigue siendo un contendiente, se desvanecen las posibilidades de una victoria en primera vuelta y no hay garantías en un posible ballotage.
Axel Kicillof se perfila como su principal competidor, con niveles similares de aceptación y rechazo. Sin embargo, aún permanece la incógnita sobre el apoyo que pueda recibir de Cristina Kirchner para su candidatura, o si este respaldo será para Sergio Massa, quien cuenta con niveles de apoyo significativamente inferiores.
No se descarta que el próximo año se viva una definición reñida entre el Gobierno y el kirchnerismo, evoca un escenario similar al de Brasil, donde se espera que el resultado del ballotage arroje un ganador solo al final del conteo de votos. Un panorama similar se observó recientemente en Perú y Colombia.
Con un entorno electoral tan igualado, las posibilidades de Milei dependen en gran medida de su gestión. Para fortalecer su probabilidad de victoria, es crucial que la economía presente resultados positivos.
El equipo económico se encuentra enfocado en prevenir sorpresas en el tipo de cambio durante 2027. Si logran estabilizarlo, se incrementan las posibilidades de mantener la desinflación, lo que podría favorecer una mayor recuperación de los ingresos.
En diversos foros empresariales recientes, se ha debatido sobre si el Gobierno contará con un recurso sorpresa para lograr reactivar la economía. Sin un “plan Platita” a la vista, cualquier propuesta resultará limitada. Incrementar la flexibilidad para los bancos en la concesión de créditos en dólares o destinar recursos del Fondo de Garantía de Sustentabilidad (FGS) para préstamos hipotecarios podría tener efectos positivos, pero no contundentes.
Por ende, la prioridad para Milei radica en evitar que la demanda de dólares genere un impacto severo en el tipo de cambio, lo que podría repercutir en las tasas de interés y en un nuevo aumento de la inflación. La expansión económica queda relegada como prioridad secundaria.
Ante la dinámica prevista para el próximo año, el economista Fernando Marengo advirtió sobre la necesidad de que el Banco Central intervenga para evitar que el dólar alcance el techo de su banda: «Si lo dejamos crecer 30% el impacto sobre la inflación será fuerte y eso acelerará el incremento de ese techo. El 2025 demostró que es mejor intervenir antes que el tipo de cambio se acerque a ese nivel».
El Presidente también reconoció que sus oportunidades dependen más de la situación opuesta a él que de sus logros propios: «No creo que la gente quiera volver atrás».
Los referentes del ámbito empresarial en Argentina han expresado, con diversos grados de énfasis, la necesidad de preservar el modelo económico actual. Algunos preferirían hacerlo sin que Milei sea el garante. Sin embargo, encontrar alternativas no resulta sencillo. Algunos apelan a Patricia Bullrich, mientras que otros buscan un “outsider” en la política, una figura de libre mercado con buenas maneras.
En breve, se dará a conocer otro dato clave: la posibilidad de si habrá o no elecciones primarias para 2027. El Gobierno intenta reunir los votos necesarios para suspenderlas, aunque no hay certezas sobre si logrará su objetivo.
Los antecedentes justifican la inquietud libertaria. El mandato de Mauricio Macri concluyó el 12 de agosto de 2019, día en que se realizaron las PASO, resultando en una victoria contundente del kirchnerismo con Alberto Fernández, lo que complicó la transición hacia las elecciones.
En ese contexto, Macri tuvo que reinstaurar un cepo cambiario y reestructurar la deuda en pesos.
En 2025 tampoco hubo PASO, aunque sí elecciones en la provincia de Buenos Aires a inicios de septiembre, que se anticiparon a las legislativas de octubre. Nuevamente, un triunfo kirchnerista en el Conurbano provocó una rápida escalada en el riesgo país, lo que llevó a requerir apoyo del Tesoro estadounidense para mitigar la corrida cambiaria.
Desde esta perspectiva, suprimir las PASO podría limitar el riesgo de una corrida cambiaria, brindando al Gobierno unos meses adicionales de estabilidad para consolidar la baja de la inflación.
Teniendo en cuenta los antecedentes, es improbable que el kirchnerismo recurra a las primarias, pero igualmente insisten en realizarlas en agosto, buscando que la incertidumbre inunde el mercado lo antes posible. Considerando que se vota en la primera quincena de agosto, es lógico suponer que el dólar y el riesgo país comenzarán a fluctuar en función de las encuestas a partir de mayo o junio.
En el mientras tanto, se enfrenta el día a día en un contexto complicado, marcado por un nuevo shock petrolero que ha llevado el precio a USD 115, y tasas de interés elevadas en Estados Unidos y Europa. Hoy se llevará a cabo una elección clave para la región y, por supuesto, para Argentina.
El ballotage en Brasil influirá también en los activos locales. Según encuestas, Flavio Bolsonaro se perfila como el probable ganador. Un resultado diferente, como la victoria de Lula, podría tener efectos adversos para el mercado brasileño y repercutir negativamente en las acciones y en el riesgo país argentinos.