La propuesta consiste en que las firmas grandes acepten las facturas desde el primer día, aunque mantengan los pagos a 90 días. Así, las pymes pueden negociarlas en el mercado de capitales a una tasa asociada al riesgo crediticio de la empresa que debe pagarles.
La iniciativa apunta a compañías que proveen bienes o servicios a otras de mayor tamaño. Si la firma compradora conforma la factura al recibirla, la pyme puede transferir el documento y cobrar antes del vencimiento, sin tener que esperar la fecha acordada para el pago.
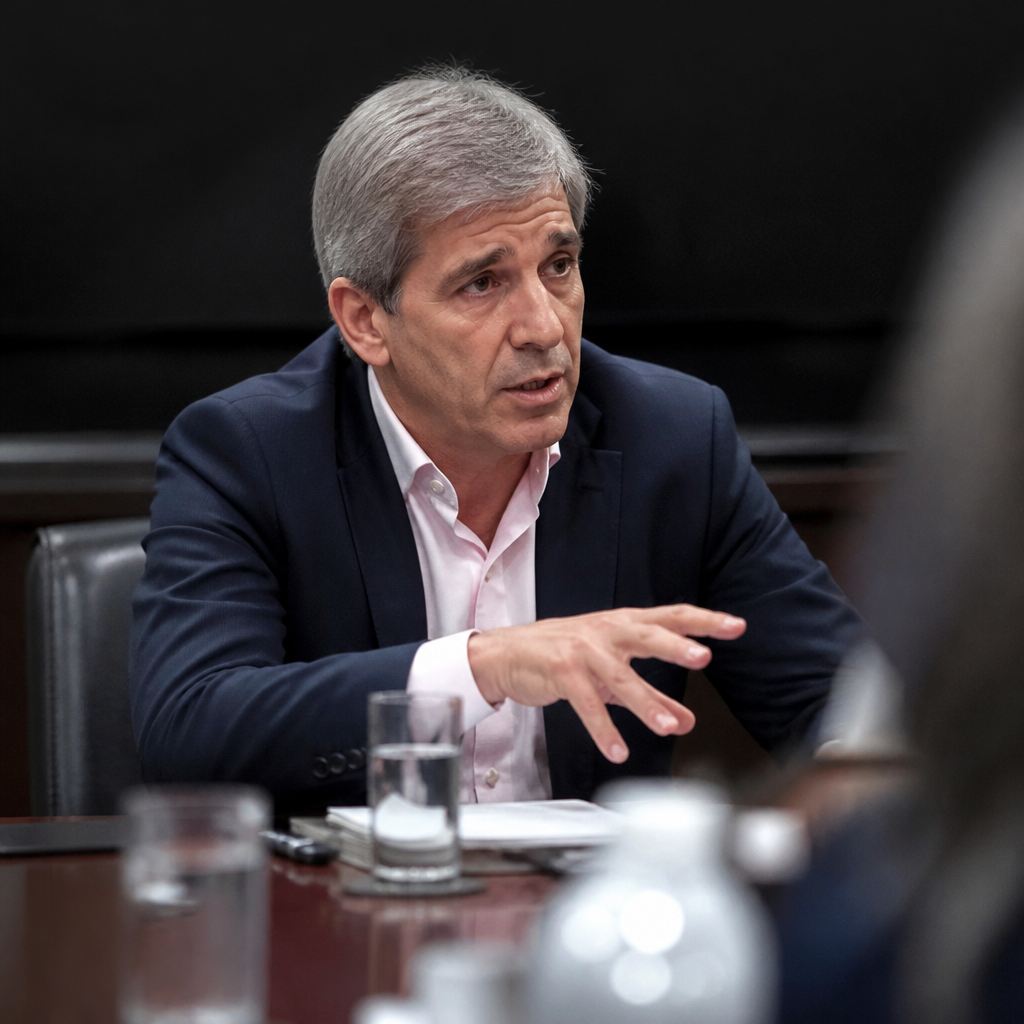
Caputo presentó el esquema durante un evento de Somos Pymes. “Lo que le estamos pidiendo a las empresas es que les conformen las facturas en el día 1, aunque le vayan a pagar a 90 días”, afirmó el ministro. Según explicó, una factura aceptada permite que una pyme obtenga financiamiento en función del crédito de empresas como YPF, Rio Tinto o Vista.
El titular del Palacio de Hacienda indicó que algunas de esas compañías acceden a préstamos a una tasa del 25 por ciento. La idea es que una pyme que ya vendió un producto o prestó un servicio consiga recursos en condiciones vinculadas al riesgo de la empresa que debe pagarle, y no únicamente a su propio perfil crediticio.
“Es en beneficio de todos porque, por un lado, hacemos crecer el mercado de capitales, a la empresa no le cambia nada y a ustedes les hace un mundo de diferencia”, remarcó. Con este mecanismo, la firma grande mantiene el plazo comercial pactado con su proveedor, mientras la pyme decide si quiere anticipar el cobro.
Desde el Mercado Argentino de Valores (MAV), operador bursátil especializado en pymes, señalaron que el mercado de capitales ofrece tres instrumentos principales para financiarlas: el cheque de pago diferido, tanto físico como electrónico; la factura de crédito electrónica, y el pagaré bursátil electrónico.
La factura de crédito electrónica nace de una operación comercial entre una Mi Pyme y una empresa grande. Cuando la pyme vende un producto o presta un servicio, emite el comprobante correspondiente. La compañía que recibe el bien o servicio debe aceptarlo para que la proveedora pueda usarlo como herramienta de financiamiento.
Ese es el aspecto en el que se centró el pedido de Caputo. Aceptar la factura no obliga a la empresa grande a adelantar el dinero de la compra. Puede conservar el plazo de pago de 90 días, mientras que la conformidad anticipada permite a la pyme negociar el documento durante ese lapso.
Para la empresa que emitió la factura, el comprobante aceptado puede convertirse en una vía para obtener recursos antes del vencimiento. El pago final queda a cargo de la compañía que recibió el producto o el servicio.
Según las fuentes consultadas, el mecanismo evita que la pyme se financie a partir de su propio riesgo crediticio: la tasa se determina según el de la empresa grande obligada a cancelar el comprobante. El MAV indicó que hay más de 1.300 compañías grandes que podrían quedar vinculadas al sistema. Para las pymes proveedoras, la aceptación de la factura permite llevar al mercado un documento respaldado por la empresa compradora.
El CEO del MAV, Fernando J. Luciani, sostuvo que el régimen de factura electrónica puede ampliar el financiamiento de las pymes que proveen a grandes compañías. “Argentina tiene a partir del régimen de factura electrónica una oportunidad increíble que en particular impulsa el desarrollo de las empresas pymes en el rol de ser proveedoras de empresas más grandes”, expresó.
El directivo explicó que la relación comercial entre ambas partes genera un título ejecutivo que puede descontarse en el MAV, respaldado por una factura aceptada por la empresa que recibió el bien o servicio. A su juicio, el mecanismo sirve para financiar las cadenas de valor.
“A partir de la relación comercial entre la empresa pyme y la grande, se crea un título ejecutivo que puede descontarse en el MAV”, dijo. Además, definió a la factura electrónica negociable como “el más ágil, simple y conveniente” de los productos para financiar esas cadenas. También consideró necesario que las grandes compañías promuevan el uso de la herramienta entre sus proveedores.
“Es muy importante que las empresas puedan amigarse con el sistema; que las grandes motiven a sus proveedores a utilizar esta herramienta”, señaló. Las compañías de mayor tamaño pueden extender sus plazos de pago y optimizar sus circuitos, mientras las pymes consiguen fondos en el mercado.
El mecanismo permite que la pyme obtenga financiamiento sin consumir sus líneas de crédito. Luciani agregó que la operación se realiza sin recurso contra la empresa proveedora y con tasas vinculadas a las compañías grandes que figuran como obligadas al pago. La pyme transfiere el documento para recibir los fondos y, más adelante, paga la empresa que asumió la obligación comercial.
El presidente de YPF, Horacio Marín, explicó cómo se aplica esta alternativa para las pymes que proveen a la compañía. El esquema se basa en órdenes de compra o contratos otorgados por YPF y contempla la participación de Finova, Banco Macro, Galicia y Banco de Neuquén.
Marín señaló que cada pyme puede decidir si recurre al mecanismo. Cuando una firma recibe una orden de compra de YPF, puede presentar el documento ante el sistema de financiamiento y solicitar un crédito respaldado por el contrato.
“Si yo te doy una orden de compra, con la orden de compra vos vas e YPF sale de garantía porque si te doy un contrato es porque lo voy a hacer”, afirmó el presidente de YPF. Según detalló, los bancos pueden prestar el 50% del valor del contrato. Marín mencionó una tasa del 32%, frente a referencias de entre 45% y 50% para otras alternativas.
La petrolera no interviene en la decisión de la pyme de tomar el crédito. “No tiene que hacer nada, yo ni me meto”, sostuvo Marín. En este esquema, la garantía se basa en la orden de compra o el contrato que YPF entrega a su proveedor.