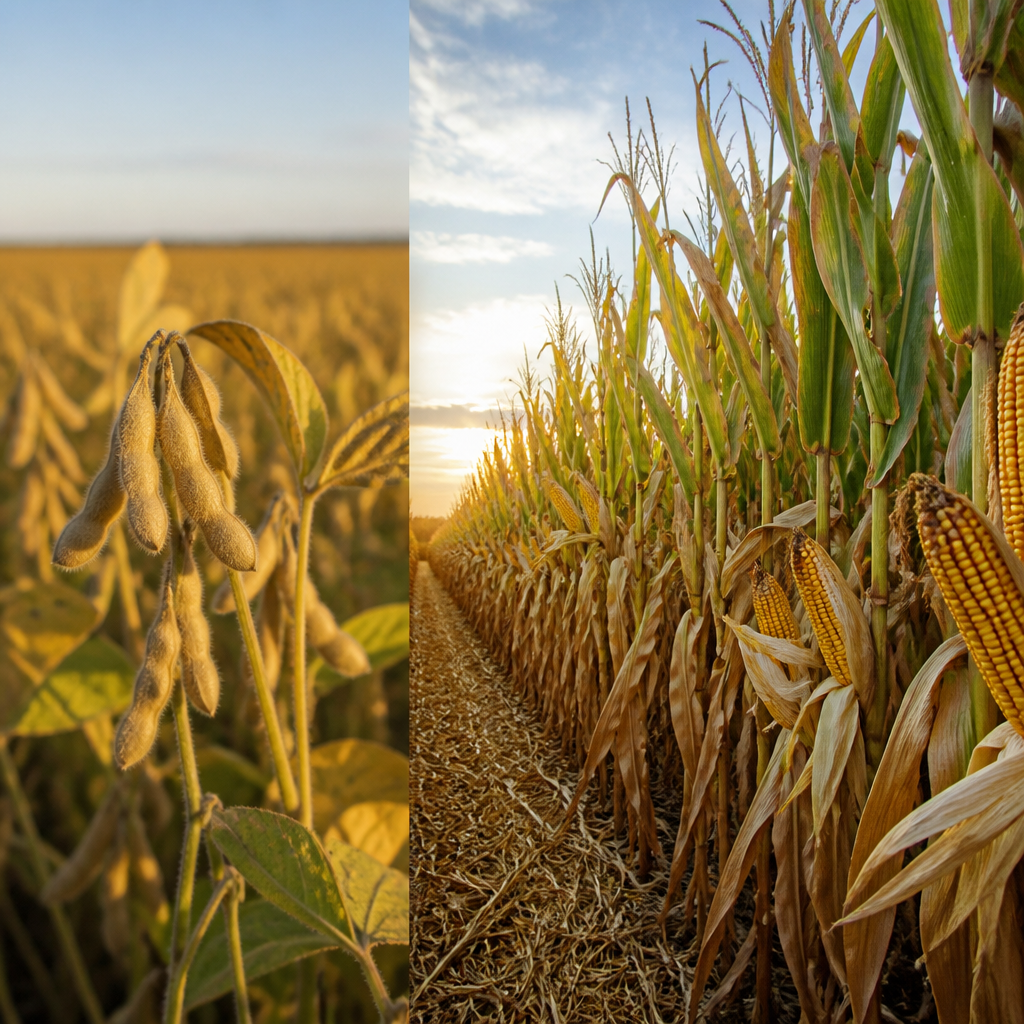
La proyección de producción de maíz mostró un recorte de 5,4 millones de toneladas, situándose en 401,3 millones, lo que resultó ser menos del recorte de casi 16 millones que anticipaba el tradicional Pro Farmer Crop Tour. Mientras tanto, la estimación de cosecha de soja se elevó. Estos cambios provocaron que la oleaginosa experimentara una pérdida del impulso que había acumulado en semanas anteriores, mientras que el maíz mantuvo una perspectiva más robusta gracias a un balance global ajustado.
Dante Romano, profesor e investigador del Centro de Agronegocios y Alimentos de la Universidad Austral, indicó que el mercado había sobrestimado la caída de la oferta estadounidense. «El mercado había incorporado en los precios una caída de la oferta norteamericana mucho más fuerte de la que finalmente confirmó el USDA. En maíz, de todas formas, la producción queda muy por debajo del año pasado y eso implica que, para evitar una caída importante de stocks, vamos a necesitar precios más altos», comentó.
El USDA fijó la producción de maíz estadounidense en 401,3 millones de toneladas, contrastando con las expectativas del mercado de recortes más severos. A nivel mundial, los stocks finales para la campaña 2026/27 de maíz cayeron a 272,1 millones de toneladas, lo que representa una reducción significativa respecto al año anterior. Este panorama explica por qué, a pesar de la decepción inicial del mercado, el maíz mantiene fundamentos relativamente sólidos.
El informe de la Universidad Austral destacó que el volumen de maíz comercializado con precio al 10 de septiembre alcanzó 1,4 millones de toneladas, duplicando el promedio habitual para esta época del año. Hasta el momento, se ha comercializado con precio el 57% de la producción, un aumento notable en comparación con el 42% de la campaña anterior y superior al promedio histórico. Las exportaciones argentinas de maíz también se proyectan para alcanzar un récord de 10 millones de toneladas entre agosto y septiembre, impulsadas por la demanda del norte de África debido a las dificultades logísticas ocasionadas por el conflicto en Ucrania.
«Los buenos precios están haciendo que el productor argentino sea mucho más activo con el maíz que con la soja a la hora de fijar precio. Hay una oportunidad concreta que se está aprovechando y eso se refleja en el ritmo de ventas», manifestó Romano.
Previo a la publicación del informe del USDA, los fondos especulativos habían incrementado sus posiciones, ante un flujo persiste de compras de soja por parte de China. No obstante, el USDA sorprendió aumentando la estimación de la producción estadounidense de soja a 123,4 millones de toneladas, lo que enfrió el entusiasmo del mercado. A pesar de ello, la demanda china permanece como un poderoso soporte, habiendo adquirido alrededor de 9 millones de toneladas de soja estadounidense, existiendo posibilidades de que ese volumen supere los 12 millones.
Romano enfatizó que, aunque las compras por parte de China son notablemente altas, podrían moderarse tras una reunión prevista entre Xi Jinping y Donald Trump. «China sigue comprando soja norteamericana a un ritmo muy fuerte, pero una parte importante de esas compras responde al compromiso asumido y no necesariamente implica que este ritmo vaya a sostenerse», advirtió.
A pesar de que la relación entre precios y costos sigue siendo favorable, el sector de la soja no muestra el mismo dinamismo que el maíz. La fijación semanal de precios alcanzó 1,1 millones de toneladas, casi el doble del promedio habitual, pero el total vendido representa apenas el 42% de la producción, manteniéndose por debajo del promedio histórico. «Llama la atención que, con precios atractivos en relación con los costos de producción, la soja no tenga un flujo de negocios mayor. El productor está aprovechando mucho más claramente las oportunidades de precio en maíz», concluyó Romano.