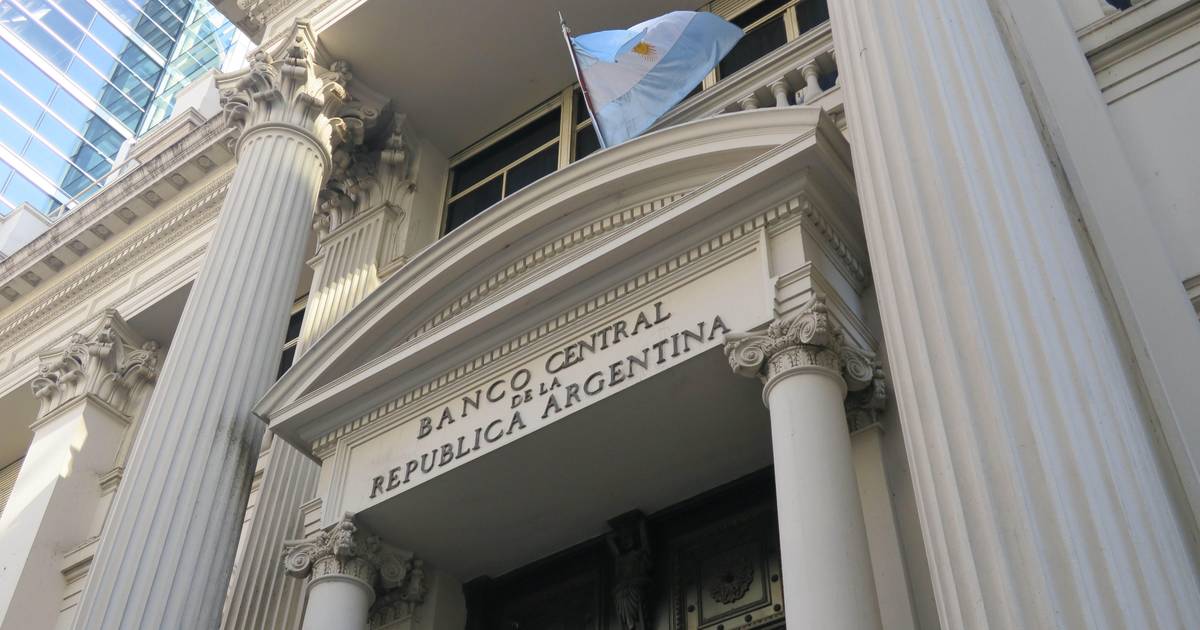
«Desasnando chantas», expresó Javier Milei en la red X, aludiendo a los comentarios de un periodista y el análisis de un economista sobre la supuesta operatoria. La controversia surgió la semana pasada cuando la Auditoría General de la Nación (AGN) reportó una pérdida de 1.023 millones de dólares en derivados financieros con el oro para el año 2025, a lo que el Banco Central (BCRA) respondió desmintiendo dicha información.
En este contexto, la oposición realizó dos denuncias judiciales, incluyendo un pedido de detención del ministro de Economía y del presidente del BCRA por presunta administración fraudulenta. Desde el Gobierno, se denunció una operación destinada a «afectar» el plan económico vigente.
El eje de la discusión gira en torno a si la decisión del BCRA de asegurar el 100% de su posición en oro fue adecuada o si, por el contrario, se trató de un «error de cálculo», como lo señaló el titular de la AGN, Juan Manuel Olmos. El tuit de Milei contribuyó a fortalecer la percepción en el mercado de que efectivamente se trató de una cobertura de tipo collar, un método que pueden emplear los bancos centrales.
Esta estrategia implica adquirir una opción put o seguro que permite fijar un precio mínimo (piso). Por lo tanto, en caso de que el precio del oro se desplome, el comprador podría utilizar el contrato para mitigar parte de la pérdida. Este seguro suele financiarse mediante la venta de una opción call, lo que implica ceder ganancias si el precio del oro aumenta y supera un límite máximo (techo), situación que efectivamente ocurrió.
En 2024, el precio del oro se incrementó de 2.073 a 2.641 dólares (27,38%). Posteriormente, en 2025, el valor de la onza alcanzó los 4.341 dólares (62,65%), mientras que en lo que va del presente año ha retrocedido a 4.124 dólares (-5,24%).
El Banco Central informó la semana pasada que su posición en oro generó una ganancia neta de 2.505 millones de dólares, resultado de la evolución del precio del metal y de las operaciones de cobertura financiera. También se señaló que la estrategia busca proteger las reservas ante una posible caída en el precio del oro y que esta práctica se lleva a cabo de manera «habitual» desde 2007.
Los economistas especulan que, tras superar el techo previamente acordado, la posesión de oro continuó aumentando su valor, generando pérdidas en el call vendido por las ganancias no percibidas.
El economista Fernando Camusso, de Rafaela Capital, estima que el oro se valorizó en 3.528 millones de dólares, mientras que las opciones y primas costaron 1.023 millones, resultando en un saldo neto positivo de 2.505 millones.
El exvicepresidente del BCRA, Pablo Guidotti, explicó que «el Banco Central dejó de ganar por haber vendido ese call y en 2025 la suba del oro fue muy significativa; simplemente ganaste un poco menos. El Central informó que por el oro ganó 2.500 millones, resignando parte del potencial de ganancia para pagar un seguro contra caídas de precio».
Fuentes que antes trabajaron en el Banco Central reconocen la existencia de operaciones similares en el pasado, pero sin pérdidas. El ex Presidente del organismo, Martín Redrado, mencionó que hubo un «error de cálculo» y que «nunca se puede cubrir el 100% de una posición», insistiendo en que busca que el costo sea neutral.
El exdirector del BCRA, Jorge Carrera, destacó que falta claridad sobre cuándo empezó la cobertura, cuántas operaciones se realizaron, qué instrumentos se utilizaron y cómo se evaluó la estrategia a medida que el oro subía.
Señaló que «un punto crucial es que Argentina necesita reservas líquidas. El BCRA asumió el riesgo de perder dólares líquidos de sus reservas, pagando 1.023 millones en efectivo, para mitigar una eventual pérdida contable no realizada sobre la parte de las reservas de oro, en caso de que su cotización cayera».
Según una encuesta sobre reservas realizada por el Banco Mundial a 136 entidades en 2025, la mayoría de los bancos centrales utilizaron un número restringido de derivados financieros, como repos (47,7%) y contratos futuros (46,9%), mientras que solo el 5,4% usó opciones respaldadas por oro.
El informe también destaca que algunos bancos centrales no operan con derivados o lo hacen de forma inusual, aunque están legalmente autorizados. Algunos no han adoptado estas prácticas debido a restricciones en su uso.
El FMI publicó un informe en julio que advirtió que si bien los bancos centrales se beneficiaron del reciente aumento en los precios del oro, estas mejoras no son consecuencia de ajustes estructurales en sus políticas y podrían ser temporales. El organismo sugirió que existen instrumentos de cobertura para gestionar el riesgo asociado al oro, aunque su disponibilidad es limitada y conllevan costos adicionales relacionados con el almacenamiento y el seguro.
En julio de 2024, Caputo y Bausili confirmaron el envío de lingotes de oro al extranjero, justificando que tenerlos en el país era «como un inmueble que no se puede utilizar para nada», mientras que en el exterior podrían generar rendimientos adicionales. En ese mismo periodo, las acusaciones opositoras indicaban que el oro se encontraba en Londres. Sin embargo, en septiembre pasado, Bausili explicó que los lingotes fueron trasladados al Banco de Pagos Internacionales en Suiza para aprovechar la alta demanda y los costos más bajos para convertir oro de menor calidad en uno de mayor calidad.