Estos contratos, negociados entre privados, protegen frente a la posibilidad de que un emisor —en este caso, el Estado— no pague sus obligaciones de deuda. La última semana, los seguros a dos años llegaron a 972 puntos básicos, su nivel más alto desde las elecciones legislativas de octubre del año pasado. Aunque la cifra sigue por debajo de aquellos picos, el mercado asigna a esos bonos una probabilidad de impago del 24%. El indicador no predice necesariamente un incumplimiento, pero permite observar cuánto están dispuestos a pagar los inversores para cubrirse de ese riesgo.
“El precio del CDS es una señal muy importante del mercado sobre la percepción del riesgo crediticio, y un inversor puede cubrirse tanto de los riesgos de bonos soberanos como corporativos. Su valor se cotiza en puntos básicos, como el riesgo país (100 bps equivalen a un 1% anual de prima), pero hay una diferencia fundamental: el riesgo país EMBI surge de comparar rendimientos de bonos soberanos, mientras que el CDS surge del precio de un contrato de protección contra el riesgo del crédito”, explicó Gustavo Neffa, director de Research for Traders.
Un contrato a 972 puntos básicos significa que asegurar US$100 de deuda cuesta cerca de US$9,72 por año. Cuanto mayor es el riesgo que el mercado percibe en un país o una empresa, más caro es protegerse de un eventual incumplimiento. Aunque suelen moverse en la misma dirección que el riesgo país, ambos indicadores no reflejan exactamente lo mismo. Los seguros contra incumplimiento dependen de la cotización de contratos derivados del crédito; el riesgo país, en cambio, se calcula a partir del precio de los bonos, que puede cambiar por recompras, canjes u otros factores.
“Para analizar el riesgo de invertir en bonos argentinos, se sigue un conjunto de variables. Además del análisis macroeconómico básico que hay que hacer, con foco en las reservas internacionales, la salud del sistema financiero, el tipo de cambio, el crecimiento y la inflación esperados, entre muchas otras variables, el mejor predictor del riesgo es el CDS soberano a cinco años. Por ejemplo, las reservas en Brasil son de US$362.000 millones y, por ende, el riesgo país es bajo. Pero el CDS capta de mejor manera el fuerte déficit fiscal, la elevada deuda en relación al PBI y el déficit de cuenta corriente constante en su economía. Quizás, en ese caso, el riesgo país está subvaluando los riesgos de la economía como un todo”, explicó Neffa.
Al igual que el riesgo país, que se afirmó por encima de los 800 puntos básicos, los seguros contra incumplimiento argentinos avanzaron y alcanzaron valores que no se registraban desde octubre de 2025, en medio de la incertidumbre electoral. Una hipótesis de la sociedad de bolsa Grit Capital sostiene que fondos de cobertura globales usaron bonos argentinos para proteger sus carteras, mediante contratos de seguro contra incumplimiento o ventas en corto directas.
“Aunque no podemos demostrar nuestra tesis, es probable que la tensión en los mercados de deuda con calificación CCC y de alto rendimiento —caracterizados por una liquidez subyacente escasa y volátil— sea el factor que explique el pésimo desempeño de los activos argentinos”, señalaron. El mercado de crédito en general atravesó una “tensión severa en octubre”: las primas de riesgo de la deuda estadounidense de alto rendimiento llegaron a máximos de 17 meses y los rendimientos de los bonos de baja calificación CCC se dispararon hasta niveles “propios de una crisis”.
Neffa también atribuyó el alza de los seguros contra incumplimiento al efecto contagio de la reelección de Lula Da Silva y a un “traslado directo” de las expectativas sobre las elecciones presidenciales del año próximo. El riesgo país ya venía en aumento, aclaró, en un contexto internacional delicado, marcado por las tasas de interés de Estados Unidos y la debilidad de la actividad económica. A esos factores se sumó la presión política.
La diferencia se advierte al comparar los bonos que vencen durante el actual gobierno con los que lo harán en la próxima gestión. El bono AO27 ofrece actualmente una tasa interna de retorno del 2,3%, frente al 13,4% del AO28. “Diría que el riesgo argentino y sobre todo político pesa más que lo global, en un entorno en donde todos los bonos a nivel mundial cayeron”, afirmó Neffa. Las elecciones influyen en las decisiones de inversión porque, según el analista, definirán el modelo económico de los próximos cuatro años. Entre los riesgos que observa están el retorno de prácticas de intervencionismo, regulación, cierre de la economía, control de precios, subsidios, déficit fiscal y aumento del gasto.
“Cuando existen estos temores, el CDS suele operarse a la suba. Sobre todo en un proceso previo a las elecciones, cuando para algunos existen dudas de si va a seguir gobernando el oficialismo o la oposición. En el contexto local, está más que claro que ambos partidos mayoritarios piensan muy diferente en cuanto a la deuda y, por eso, se disparan los riesgos en torno a la deuda y su futuro. En un país normal, estas cosas no deberían pasar, pero la Argentina es un caso especial y la historia nos condena”, dijo Leonardo Svirsky, operador de Becerra Bursátil.
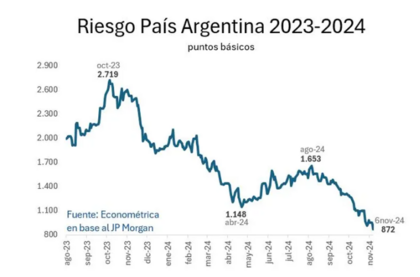
El historial del país también suma nerviosismo a los activos locales, a diferencia de lo que ocurre en otros mercados de la región y del mundo. Para Nery Persichini, analista de GMA Capital, el riesgo país refleja hoy una “prima por incertidumbre” que podría reducirse si aparecen señales favorables. En octubre del año pasado, el diferencial soberano había llegado a 1400 puntos básicos, pero cayó con rapidez después de conocerse el resultado electoral.
“Lo que sí pesa es la historia: tras una decena de defaults, el inversor le exige a la Argentina ‘sobrecumplir’ en cada métrica, en particular en su posición de reservas para pagar ‘cash’ (en efectivo, en español) los vencimientos de deuda”, explicó. Según sus cálculos, de los 852 puntos actuales de riesgo país, 646 corresponden al factor propio de la Argentina y solo 207 al componente global. Desde julio, cuando el indicador tocó mínimos durante el gobierno de Javier Milei, subió cerca de 450 puntos, mientras que el componente global se mantuvo prácticamente estable, en torno a 220.
Persichini considera que, pese a los niveles actuales, los fundamentos son sólidos. La Argentina registra superávit fiscal por tercer año consecutivo y un excedente comercial cercano a los US$3000 millones mensuales, una combinación que reduce la vulnerabilidad externa. Además, el Banco Central se fijó para este año una meta de compra de reservas y hasta ahora acumuló unos US$16.000 millones.
“Aun así, el mercado mira otras variables. Las reservas son bajas, los vencimientos de deuda promedian los US$28.000 millones anuales en el próximo lustro y la actividad está al borde de una recesión técnica, con diez de los quince sectores en baja y un ‘derrame’ ausente en los sectores urbanos intensivos en mano de obra, lo que condiciona el respaldo político al programa. A nuestro juicio, el factor electoral es el que más incide. No tanto por la sustentabilidad de la deuda hoy, sino por el derrotero futuro, que depende de que se mantenga el orden fiscal y de la señal de compromiso de pago que den los distintos escenarios de política económica”, concluyó.