Luego de hacer públicos sus resultados del tercer trimestre, una entidad financiera mantuvo su recomendación de compra para ASML, ASM International, BE Semiconductor Industries y Technoprobe, empresas que podrían experimentar un potencial de apreciación de hasta un 86%.
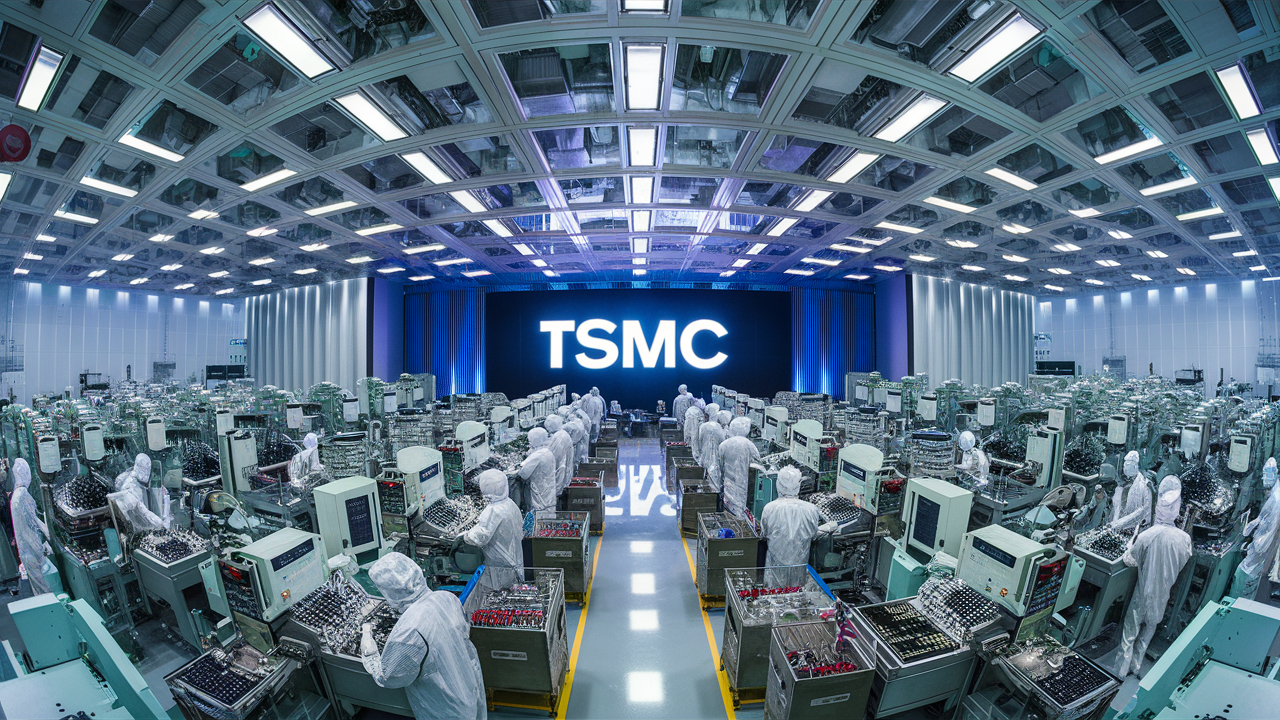
Esta perspectiva se basa en una relación directa: para aumentar la producción de chips y adaptarse a tecnologías más avanzadas, TSMC debe expandir y modernizar sus instalaciones. Esta inversión representa una oportunidad significativa para sus proveedores. En su último informe, se señala que la sólida demanda, la construcción de nuevas plantas y la evolución de los procesos de fabricación apoyan el optimismo respecto a estas cuatro empresas europeas.
Desde Brasil, un importante banco coincide con este análisis. Considera que las perspectivas de ventas y una expansión más prolongada de la capacidad avanzada respaldan su visión favorable sobre TSMC. Además, identifican un cambio en la estructura de la demanda, ya que la inteligencia artificial requiere cada vez más procesadores y componentes de conectividad, además de aceleradores que captan gran parte de la atención del sector.
Los datos financieros revelan el motivo del optimismo. De acuerdo con el reporte del banco, TSMC reportó ingresos de 46.720 millones de dólares en el tercer trimestre, lo que representa un aumento del 16,2% en comparación con el trimestre anterior y un 2% por encima de su propia guía.
Para el cuarto trimestre, la empresa proyecta ventas entre 52.300 millones y 54.300 millones de dólares, con un punto medio de 53.300 millones, lo que sugiere un crecimiento trimestral del 14,1%, superior al 10,4% esperado por el banco. Además, ha elevado su previsión de crecimiento de ingresos en dólares para 2026 a cerca del 44%, superando el 40% inicial.
Este optimismo contrasta con un mercado en desacuerdo. Ambas entidades apuntan que los segmentos de consumo y aquellos más sensibles a los precios enfrentan presiones debido al encarecimiento de componentes y a la incertidumbre macroeconómica. La inversión se sostiene especialmente en la infraestructura de inteligencia artificial y en tecnologías de fabricación avanzadas.
La computación de alto rendimiento, que incluye aplicaciones de inteligencia artificial, representó el 68% de las ventas trimestrales de TSMC, en contraste con el 57% de un año atrás, con un crecimiento del 22% frente al trimestre previo. Por su parte, el sector de smartphones también creció, aunque a un ritmo más lento, alcanzando un 10% y constituyendo el 21% de la facturación total.
El análisis financiero sugiere que esta demanda puede mejorar la proyección de los proveedores sobre futuros desarrollos tecnológicos y necesidades de producción. La relevancia de esta señal radica en que TSMC no solo está ampliando sus instalaciones existentes, sino también preparando nuevas generaciones de fabricación.
La empresa mantiene su presupuesto de inversión entre 60.000 y 64.000 millones de dólares para 2026, y anticipa que el gasto acumulado entre 2026 y 2028 superará significativamente los niveles de los tres años previos. Se estima que los desembolsos serán de 64.000 millones de dólares en 2026, 95.000 millones en 2027 y 115.000 millones en 2028.
El total proyectado por el banco asciende a 274.000 millones de dólares, casi 2,7 veces el monto invertido entre 2023 y 2025. Aunque TSMC ha comunicado su intención de aumentar la inversión, no se ha comprometido formalmente a esa cifra.
Dentro de esta expansión, se prevé que la capacidad anual de N2, su tecnología de 2 nanómetros, se duplique para 2027. TSMC también está incrementando su capacidad de N3 y preparando la producción a gran escala de A14 para 2028. Se interpreta que distintas generaciones pueden coexistir en demanda, ya que los componentes transfieren a nuevos procesos a diferentes velocidades.
El análisis también aporta otro argumento que sugiere la durabilidad del ciclo actual: la inteligencia artificial agéntica, capaz de ejecutar y coordinar tareas, requiere más CPU para facilitar el trabajo y el procesamiento general, además de aceleradores y chips para redes.
Este aspecto amplía las perspectivas de demanda. TSMC estima un crecimiento anual compuesto de ingresos por aceleradores de inteligencia artificial entre el 50% y el 50% entre 2024 y 2029, excluyendo las CPU. Sin embargo, la compañía no puede identificar con precisión cuáles de esos procesadores se destinan a servidores convencionales y cuáles a cargas de inteligencia artificial.
Ambos informes indican que el crecimiento de los aceleradores podría superar lo previsto. Sin embargo, esta posibilidad aún no se traduce en una guía formal. Se considera que la exposición de TSMC en el área de inteligencia artificial es más extensa de lo que se refleja en dicha proyección.
Asimismo, se destaca que TSMC envía equipos a centros de datos en Estados Unidos para monitorear el progreso de las obras y la disponibilidad energética, lo que refuerza la confianza en la demanda futura, incluso al plantear posibles restricciones en memoria, conectividad y suministro eléctrico.
No obstante, la expansión viene acompañada de un costo que puede atenuar el entusiasmo. El margen bruto en el tercer trimestre fue del 66,4%, inferior al 67% esperado. Para el cuarto trimestre, se proyecta un margen entre 65% y 67%. Aunque la expectativa de ventas es mayor a las previsiones del banco, la ganancia operativa se alinea debido a los márgenes más reducidos.
Se estima que la alta utilización de las plantas, junto con precios y mejoras en la productividad, permitirán absorber gran parte de estos costos. Aun así, se calcula que la producción en el exterior, que actualmente afecta al margen bruto consolidado en aproximadamente dos puntos porcentuales, podría restar entre tres y cuatro puntos hacia el final de la expansión.
El banco mantiene su recomendación de rendimiento superior al mercado para TSMC, fijando un objetivo aproximado de 540 dólares para el ADR en Nueva York, en comparación con los 430 dólares utilizados como referencia, lo que implica un potencial cercano al 26%.
Para las cuatro acciones recomendadas, la validez de la tesis dependerá de la capacidad de convertir la demanda en inversiones efectivas y de la incorporación de nuevas tecnologías dentro de los plazos previstos. La guía de ventas de TSMC, el cumplimiento del presupuesto de capital y el progreso en N2 y A14 serán indicadores clave para evaluar cómo esta oportunidad comienza a traducirse en negocio.